Рассрочка до 24 месяцев у 250 000 партнёров
Лицензия ЦБ № 963
Карта рассрочки делит покупку на равные платежи без процентов для покупателя. Проценты за вас платит магазин-партнёр — это его плата банку за привлечённого клиента. Поэтому срок рассрочки зависит от магазина, а вне партнёрской сети карта работает как обычная кредитная, часто с коротким льготным периодом.
Пропуск платежа отменяет бесплатность: появляются штраф или проценты. У некоторых карт удлинённая рассрочка или подписка на расширенные условия стоят денег — проверьте тариф.
Такая карта выгоднее обычного кредита, если вы покупаете у партнёров банка и точно знаете, как будете платить.
Сравнивайте не рекламную фразу «без процентов», а то, что реально написано в тарифе и договоре.
Если за удлинённую рассрочку или подписку списывается плата, сложите её с остальными расходами: переплата иногда оказывается такой же, как по обычному кредиту.
| Организация и продукт | Льготный период | Кредитный лимит | Обслуживание |
|---|---|---|---|
 Халва Совкомбанк | до 24 мес. | до 500 000 ₽ | Бесплатно |
 Кредитная карта Суперсплита Яндекс Банк | 180 дней | до 1 млн ₽ | Бесплатно |
 Карта возможностей ВТБ | 110 дней | до 1 млн ₽ | Бесплатно |
 Платинум Т-Банк | 120 дней | до 1 млн ₽ | от 0 до 590 ₽ в месяц |
Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.
Рассрочка действительно бывает бесплатной, пока вы покупаете у партнёра, платите вовремя и не подключаете платные опции. Проценты оплачивает магазин, поэтому всё держится на дисциплине: любое нарушение условий возвращает обычную стоимость кредита, а карта вне партнёрской сети почти ничем не отличается от кредитной.
Дебетовых карт в каталоге 30, кредитных — 16, и у кредиток максимальный льготный период указан 730 дней. Цифра внушительная, но условия беспроцентного периода обычно зависят от вида операций и требований банка, так что читайте тариф внимательно. Дебетовую карту разумно брать в банке, чьи банкоматы стоят рядом с домом или работой, а кредитную — ради льготного периода. Для повседневных расходов выбора хватает, а получить карту можно и без визита в отделение.
Курьерская доставка карты занимает 1–2 дня, и это работает даже для банков без отделений в городе: Т-Банка, Ozon Банка, Яндекс Банка, Вайлдберриз Банка. Если удобнее забрать карту лично, у Сбербанка для этого 155 отделений, у ВТБ — 153, у Банка Санкт-Петербург — 48. Отделения банков встречаются на Невском и Московском проспектах, а также на Ленинском. Во Всеволожске, в 20 км, 10 отделений, так что и жителям пригорода забрать карту несложно.
Снять наличные в городе проще всего: банкоматов 3550, из них 948 круглосуточных. Сбербанку принадлежит 922 устройства, ВТБ — 624, Т-Банку — 491 (отделений у него нет, зато банкоматов много), Банку Санкт-Петербург — 273 и Альфа-Банку — 216. Комиссия за снятие зависит от того, чей банкомат и какая у вас карта, поэтому выгоднее пользоваться устройствами своего банка. Ночью опирайтесь на круглосуточные точки: отделений, открытых круглосуточно, всего девять.
Санкт-Петербург: 761 отделение 114 банков. Больше всего точек: Сбербанк — 155, ВТБ — 153, Банк Санкт-Петербург — 48. Самая высокая оценка посетителей — Лиговский проспект, 100-104 (Банк ВТБ): ★ 5,0 по 1266 отзывам. По выходным открыты 157 из 761, до позднего вечера или круглосуточно работают 275.


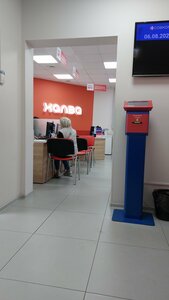


Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.
Сеть отделений в Санкт-Петербурге плотная: в городе 761 отделение. Лидируют Сбербанк со 155 и ВТБ со 153, дальше идут Банк Санкт-Петербург (48), Совкомбанк (45), Альфа-Банк (33), Газпромбанк и Банк Авангард по 25 и Россельхозбанк (17). Вместе эти двое дают около 40 процентов всех отделений. Банк Санкт-Петербург — региональная организация, в других городах его найти заметно сложнее.
Банкоматов в городе 3550, и 948 из них работают круглосуточно. Больше всего у Сбербанка — 922, у ВТБ — 624, у Т-Банка — 491, хотя отделений у Т-Банка здесь нет. По выходным открыты 157 отделений, а круглосуточных всего девять. Ночью деньги проще снять в банкомате, чем искать открытое отделение. Если нужен офис с хорошей репутацией, обратите внимание на ВТБ на Лиговском проспекте, 100–104: рейтинг 5 при 1266 отзывах, часы работы пн-пт с 10:00 до 19:00.
Без отделений в городе остаются Т-Банк, Ozon Банк, Яндекс Банк, Вайлдберриз Банк, Росбанк, Точка Банк и Модульбанк. Для них это не проблема: обслуживание дистанционное, а карту курьер привозит за 1–2 дня. Если же нужен живой разговор с сотрудником, проще всего искать отделения на Невском, Московском и Ленинском проспектах или на Большом проспекте Петроградской стороны. Рядом, в Кудрове (11 км) и Мурине (14 км), по 16 отделений, так что выбор не сузится и за границей города.
Проще всего одобряют карты с небольшим стартовым лимитом и без справок о доходах. Лимит потом повышают при аккуратном погашении.
Банк начислит проценты по обычной ставке — у большинства карт на всю сумму долга с даты покупки.
Можно, но у многих карт это платно и льготный период на снятие не распространяется. В каталоге есть карты с бесплатным снятием — фильтр «Льготный период на снятие наличных».